
【懶人包】購屋必看!限貸令怎麼影響你的房貸?3分鐘快速解析!
-
調整字級
- 小
- 中
- 大
房產新聞
發稿日期:2026.09.18
房貸變難申請、貸款成數縮水,讓「限貸令」成為近期購屋族最關心的房市話題之一。對準備買房的首購族、正在規劃換屋的家庭,甚至名下已有房產的多屋族來說,央行限貸令都可能直接影響可貸成數、自備款比例與整體購屋預算。究竟限貸令是什麼?央行為什麼實施房貸管制?哪些族群受到的影響最大?又有哪些方式可以提前因應?本文將整理限貸令政策重點、房貸限制與常見影響,幫助你在申請房貸前先掌握資金規劃方向,降低因貸款不足而打亂買房計畫的風險。
目錄
為什麼會有限貸令?
青安貸款政策推出以來,持續帶動房市熱潮,政策實施以來多家銀行的房屋貸款水位已接近上限,因此,銀行開始對新房貸的申請者進行更嚴格的審核,此舉不但導致許多申貸者需排隊等待撥款,甚至面臨貸款利率上調。這些措施雖然造成各大銀行的房貸放款明顯緊縮,仍未能達成有效控管。
因此,央行當時於2024年9月19日理監事會後宣布「第七波選擇性信用管制」並即刻實施,限制民眾貸款成數等措施,來抑制房市場的資金過度流入,同時避免房市過熱造成銀行在不動產部位曝險過高。
以下快速為你分析央行發佈限貸令要達成的主要目的:
• 抑制房價過快上漲:
限貸令的核心目標在於打擊投機炒房,減少過量資金湧入房市,以降低因過度借貸推高房價的風險。
• 防止過度借貸並降低房市泡沫風險:
當房價因投機行為推升過快時,市場風險同步上升。透過限縮貸款來減少過度投資,降低房地產泡沫化的可能性,進而保護整體經濟穩定。
• 降低房貸過度集中,維持金融體系穩定:
限貸令可防止銀行資金過於集中在高風險房地產貸款中,降低金融機構因高風險房貸而衍生的壞帳,確保銀行體系穩健運行。
• 促使購屋族更理性買房:
當貸款條件變嚴,房貸成數降低,購屋者需更慎重評估財務狀況,減少衝動購買的情況,讓市場回歸理性。
• 打擊短線炒房投機行為:
限貸令提高貸款門檻與成本,直接影響短期投機者的獲利空間,讓想靠快速轉手賺價差的投資客大幅縮減,進而讓市場更穩定。
限貸令是什麼?
「限貸令」正式名稱為「選擇性信用管制」,主要依據《銀行法》第72-2條規定:「商業銀行辦理住宅建築及企業建築放款之總額,不得超過放款時所收存款總餘額及金融債券發售額之和百分之三十。」
中央銀行在必要時,有權針對銀行辦理的擔保放款,選擇特定種類的質物或抵押物,制定最高貸款成數。這意味著央行可以對銀行及其貸款客戶之間的借貸條件進行管理,例如「降低貸款成數」、「嚴格審核貸款人資格」或「縮短寬限期」等,這些措施的實施都是為了減少流入房地產市場的過多資金。
為應對近期房地產市場的變化,中央銀行於2024年9月19日召開的理監事會議後宣布實施「第七波選擇性信用管制」。此舉旨在透過限制貸款條件,有效管理和引導市場上的資金流動,確保房地產市場的穩健發展。
【更新】央行於115/9/17拍板,召開理監事會議宣布,將全國自然人第2戶購屋貸款最高成數由6成調升為7成,於115/9/18起實施。
資料來源:
中央銀行新聞稿115年9月17日央行理監事會,針對 放寬自然人第二戶購屋貸款成數 議題之說明
| 適用對象 | 申貸資格 | 貸款成數 | 寬限期 |
|---|---|---|---|
| 全國適用 | 名下有房產有貸款,要購置第二屋 | 第二戶限貸最高7成 | 無寬限期 |
| 首購族 | 名下無房產 | 首購最高可貸到8成 | 有寬限期 |
| 名下無貸款 | |||
| 名下有1房產者 | 現有名下房產,無貸款 | 首購最高可貸到8成 | 無寬限期 |
| 投資族群 | 第三戶及以上 | 限貸最高3成 | 無寬限期 |
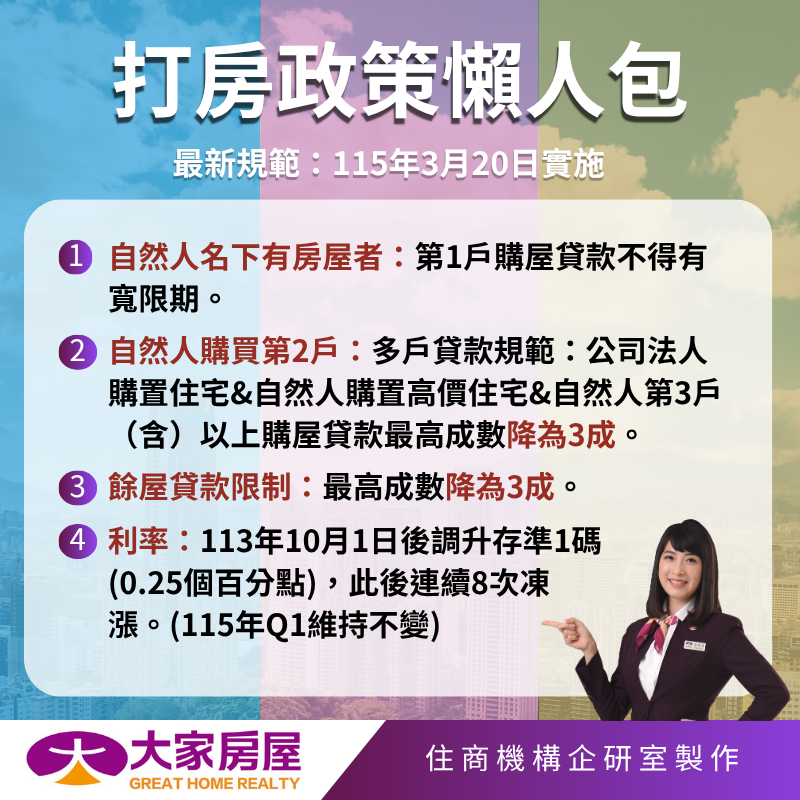
央行第限貸令修正重點懶人包一次看
央行宣布限貸令鬆綁
央行(114/9/8)宣布,針對信用管制措施(所謂限貸令)宣布推出新鬆綁措施:換屋族賣舊屋認定期限放寬延長至18個月
(自113年9月20日起申辦之貸款案件均可適用),包含以下:
• 繼承取得房屋及房貸者:
如果自然人繼承了房屋,該房屋和房屋貸款不會被計入「本規定」的房屋數或貸款戶數。只有繼承房屋的人,當新申請購屋貸款(不包括高價住宅貸款)時,貸款不會受到本次限貸令政策影響。
• 有實質換屋需求者:
若自然人已經有房子,但因為有由實際換屋需求的人,已經與所貸款銀行簽署承諾後,新的第一或第二戶購房貸款(不包括高價住宅貸款),可以排除在本次限貸令規定之外。而該借款人應於由新申辦之購屋貸款撥款後原本1年內,(114/9/8央行宣布),延長換屋時間至1年半將名下原有房屋出售並完成產權移轉登記,且不得以轉貸方式規避上述事項。如果借款人違反此規定者,該銀行可以取消寬限期,與要求收回原所分期還款的本金或是貸款成數差額、收取罰息及違約金。
資料來源:中央銀行新聞稿114年9月8日發布 央行調整實質換屋自住者之協處措施內容
• 已簽訂合約者,符合以上兩條件者:
如果自然人由已簽訂購屋,包含成屋與預售屋購屋合約者,已經在申辦貸款者,如果符合以上兩項規定者,也不適用於此次第七波信用管制措施。
※詳細貸款內容方案依各家銀行公告為主。
限貸令的4大影響
1. 貸款負擔加重:
當貸款成數降低、審核標準提高,且少了寬限期,購屋族的財務壓力變大,可能因此無力負擔而放棄買房,影響購屋意願。
2. 真正有需求的購屋族受影響:
雖然限貸令針對投機客,但因限貸令會限制所有人的貸款成數,連有實際需求的購屋族也可能面臨貸款不足的窘境,無法順利購屋。
3. 房市交易量大幅縮減:
限貸令使房市活躍度下降,當購屋者貸款額度受限,無法順利籌措資金時,房地產交易量隨之減少。這對於建築、裝修、物業管理等依賴房市景氣的產業來說,可能會導致業務萎縮,從業人員收入下滑,進一步影響整體市場發展。
4. 影響購屋族信心,降低買房意願:
限貸令可能讓購屋族對未來經濟情勢感到不確定,擔憂市場波動與財務負擔,進而減少購屋意願。當房市前景變得不明朗,購屋者可能對房價走勢持悲觀看法,影響購房決策,甚至連帶影響其他消費行為。
限貸令會影響首購族嗎?受影響對象有誰?
那限貸令是否又會影響到首購族呢?主要受到影響的族群有哪些?以下我們就針對不同的族群,為您分析各族群在限貸令的影響,看你是不是也是被影響的對象之一喔!
首購族
如果是首次購屋的民眾,雖然不受貸款成數與寬限期限制,但在銀行房貸審核標準趨嚴的情況下,實際申貸時仍可能遭遇貸款成數被壓縮的問題。即便銀行對外公告最高可貸八成,但由於放款審查更加嚴格,首購族能否順利取得足額房貸,仍存在不確定性。
換屋族
換屋族是央行第七波限貸令的主要受影響群體。大多數換屋族是為了購置更理想的房屋,然而,隨著限貸令上路,房市購買力減弱,導致舊屋難脫手,同時新屋貸款條件也受到政策影響,讓換屋計畫變得更加困難。針對這類有實際換屋需求的族群,央行已於2024/10/09宣布適度放寬限貸條件(相關政策詳見上方說明)。
繼承族
住商機構盤點內政部統計,全台上半年贈與加上繼承移轉棟數已達五萬棟以上。不管名下的不動產是長輩贈與還是繼承,在央行第七波信用管制規範中,都屬於名下已有房產者。但此族群者,央行已於2024/10/09宣布針對 已繼承取得房屋及房貸者 有條件下的限貸令鬆綁(相關政策詳見上方說明)。
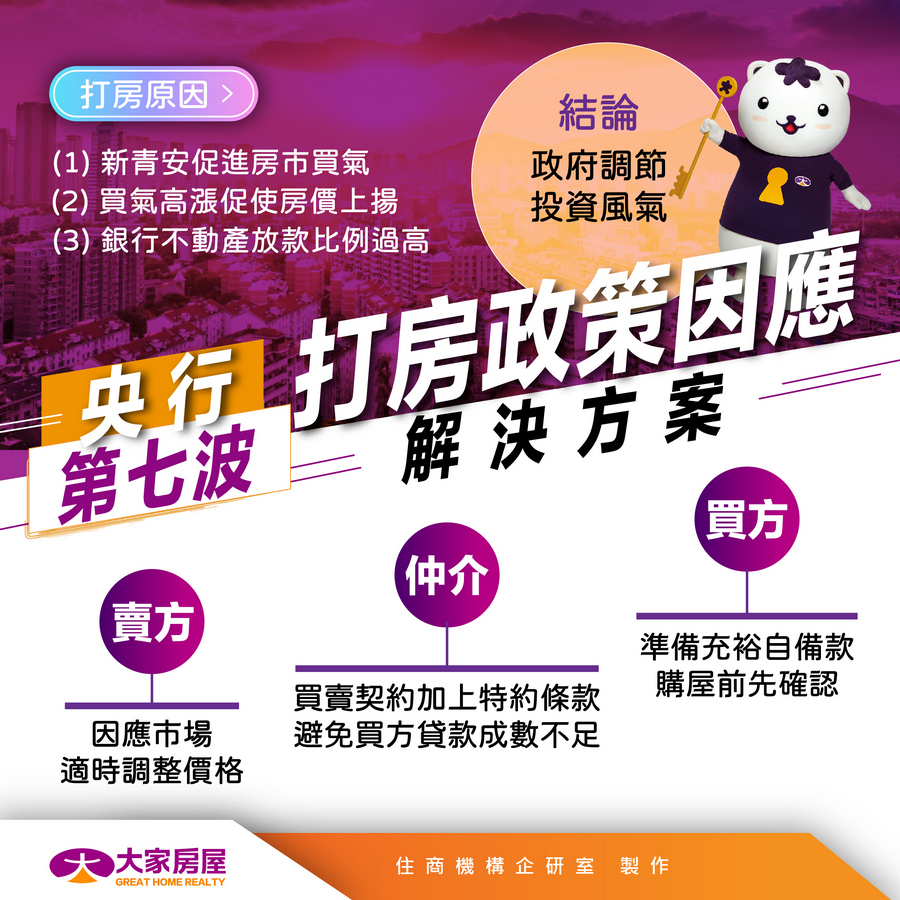 央行第七波限貸令解決方案
受限貸令影響族群的3大應對策略
應對策略(一)、多方比較不同金融機構條件
不同銀行及金融機構在房貸政策與限貸令的審核標準上可能有所差異。建議購屋族多方諮詢、貨比三家,主動了解各家銀行的貸款方案,增加成功申貸的機會,並尋找仍提供較寬鬆貸款條件的機構。
應對策略(二)、洽詢長期合作的金融機構
除了商業銀行,也可考慮農會、漁會或信用合作社等金融機構。若與該機構長期往來且信用紀錄良好,較有機會獲得更彈性的貸款條件,提高房貸審核的成功率。
應對策略(三)、耐心等待房貸市場回穩
由於各銀行的放貸額度受法規限制,當放款接近上限時,才會導致啟動限貸措施。如果購屋計畫不急迫,可選擇觀望市場變化,等待房市熱度降低,當央行評估金融風險下降後,未來可能會放寬限貸規定,使貸款成數回升,提高申貸成功率。
在央行第七波限貸令實施後,房市交易雖然會受到影響,但購屋族無須過度憂慮,只需提前規劃應對策略。限貸令的核心目標是抑制房價過快上漲、打擊投機炒房,最終目的是讓房地產市場回歸穩定,減少過度借貸帶來的金融風險。
大家房屋企劃研究室公關主任賴志昶分析,去年9月為確保換屋族權益,央行特別在信用管制措施中加上「人道走廊」,換屋族若在買房的一年內賣掉舊屋,則可避免受第二戶限貸5成之限制,如今該措施再度鬆綁,且延長換屋族售屋時間至1年半時間,在目前房市交易節奏放緩的情況下,讓換屋族資金籌備較顯寬容,為目前逐漸萎縮的換屋市場注入強心針。
賴志昶補充,延長換屋時間至1年半,可降低自住族群資金斷鏈風險,也能避免換屋族為急售而賤賣的情況,有助於房市價格趨於穩定,惟目前由於銀行方後續稽核困難,加上銀行滿水位問題仍未完全解鎖,是否因此鬆綁措施,而讓二房換屋族限貸或申貸延撥狀況緩解,仍有待時間觀察。
對於有購屋需求的民眾而言,這正是調整購屋策略的好時機。市場房價可能因政策影響而進入盤整期,為買方創造較佳的入場時機。此外,限貸令屬於階段性政策,緊縮措施不會永久持續,因此建議購屋族耐心等待適合的時機,同時確保購屋資金規劃充足,靈活調整策略,以更穩健的步伐實現買房計畫。
【最新】115/9/17 央行理監事會議決議
中央銀行今(17日)召開理監事會議決議,此次決議將全國自然人第2戶購屋貸款最高成數由6成調升為7成,於115/9/18起實施。
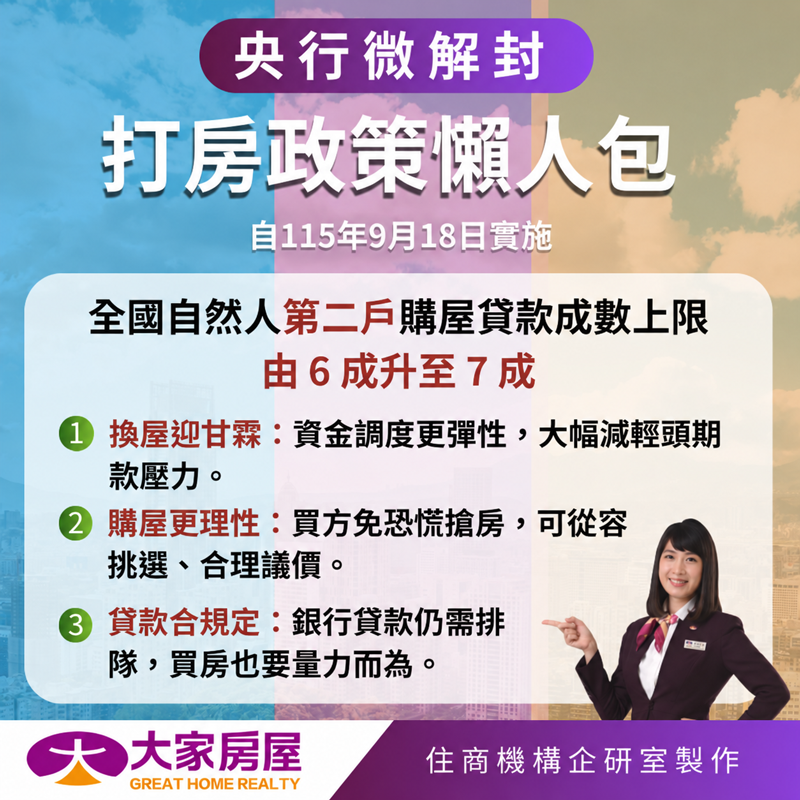
央行調整全國自然人第2戶購屋貸款最高成數由6成調升為7成
央行房市管制再度鬆綁!央行今(17)日召開第三季理監事會議宣布,利率維持不變,不過調整兩項選擇性信用管制措施,包括自然人第2戶購屋貸款最高成數由6成調升至7成,以及刪除購地貸款「切結於一定期間內動工興建」規定。
針對央行進一步調升第二戶貸款至七成,大家房屋企劃研究室公關襄理賴志昶分析,央行3月才將第2戶房貸成數由5成提高至6成,如今僅隔半年再放寬至7成,顯示在房市買氣持續探底後,央行政策態度已轉變,尤其過去二戶限貸,最為人詬病是打到換屋族群或是長輩幫子女購屋族群,如今針對實際自住與換屋需求進行實質鬆綁,有望讓此類客群資金調度彈性大幅調升,進而衝高部分區域換屋型物件買氣。
另外,央行此次同步刪除購地貸款限期動工切結規定,賴志昶研判,過去為避免開發商透過銀行資金囤地、養地,而有限制期限開工之規定,不過近年市場環境趨冷,加上建商推案可能面臨建照申請、缺工、營建成本高漲等問題,若仍強硬規定限期開工,可能迫使業者倉促推案,因此此次政策微調,是經過近年銀行貸款控管後,相關風險已有能力回歸金融機構自行監管,因此央行向供給端釋出善意,對低迷已久的新案市場而言,可謂注入一泉活水。
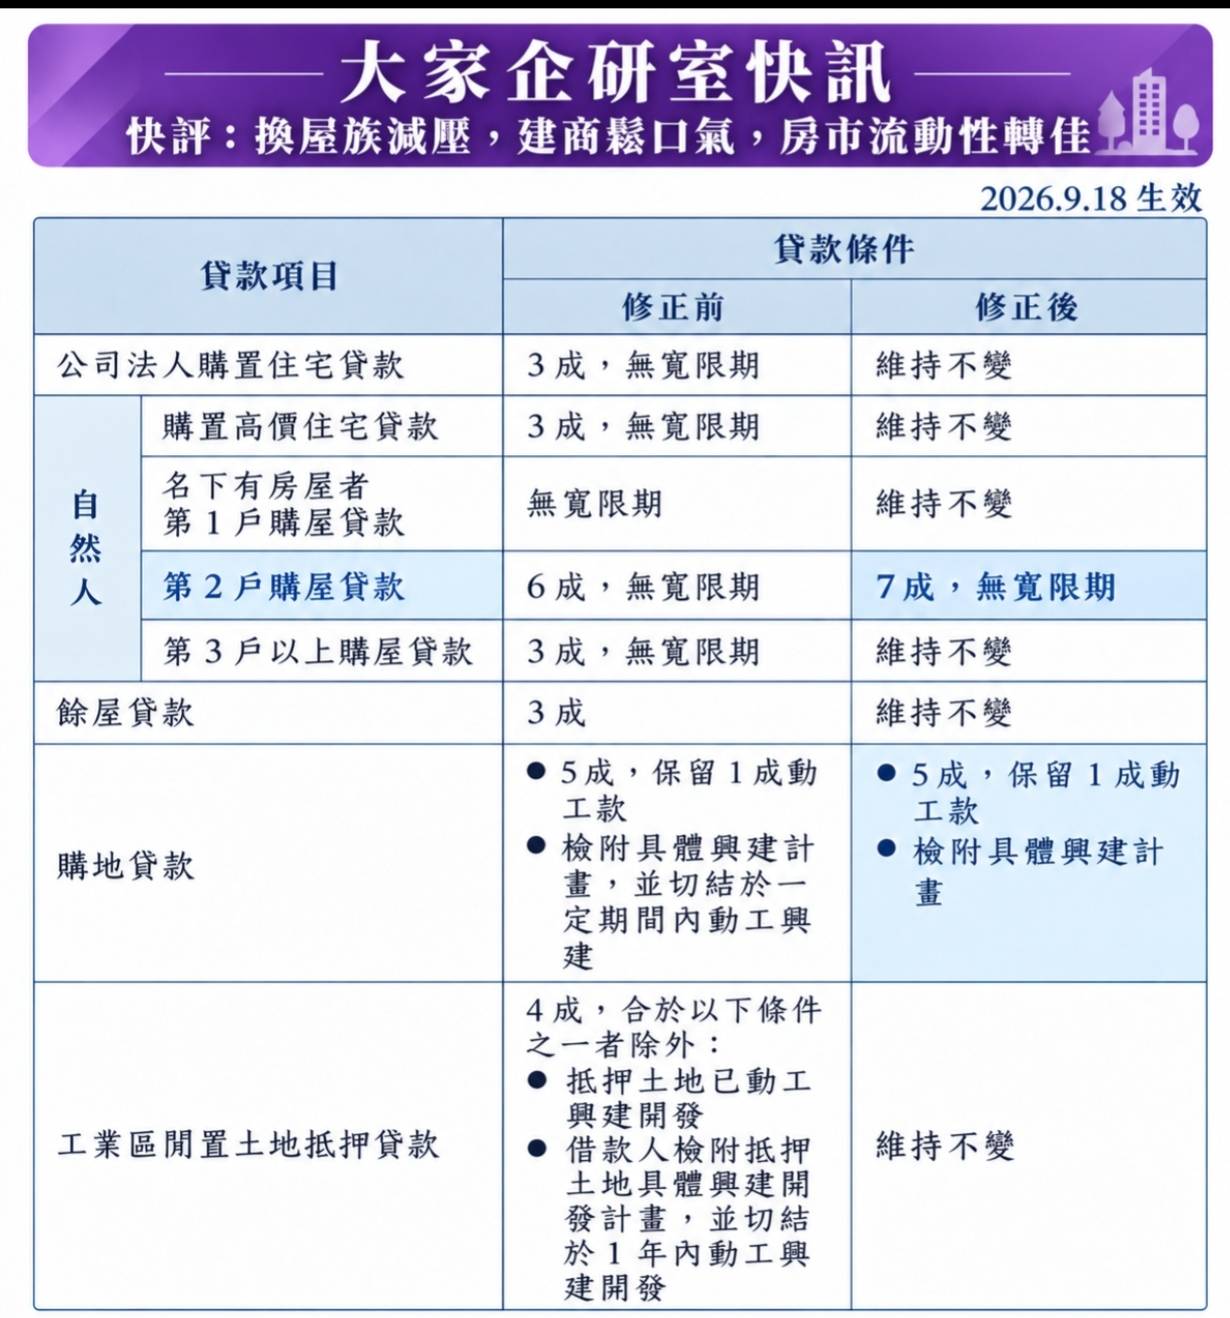
2026/9/17央行房市管制再度鬆綁!換屋族減壓,建商鬆口氣,房市流動性轉佳
資料來源:中央銀行新聞稿115年9月17日央行理監事會,針對 放寬自然人第二戶購屋貸款成數 議題之說明

大家貓房市小編:
深耕房地產領域多年,擁有豐富的房地產經驗與知識,擅長以深入淺出的方式解析土地及房屋買賣議題,協助釐清正確的觀念。
領域經驗
・ 房地產投資&市場趨勢分析
・ 北、中、南各地區不動產市場研究
・ 土地、房屋買賣契約審核
・ 不動產稅務規劃&法規解讀


熱門文字標簽:台北買屋新北買屋桃園買屋台中買屋台南買屋高雄買屋
延伸閱讀:
央行打房政策下,換屋族該如何買房?專家教你注意這3大重點!
首購族貸款1000萬,一個月房貸要繳多少?試算一次看哪個最划算!
如何存錢買房?小資族推薦掌握存款計畫4步驟,教你存到第一桶金!
※ 本文參考資料來源為「中華民國中央銀行全球資訊網」、「全國法規資料庫」等,內容如有異動均以官方最新公告為準。
|
快加入粉絲團,享有購屋相關資訊與生活情報喔 大家房屋-大家貓粉絲團 描繪你理想的家 |


